Inventario y costo de lo vendido: promedio ponderado o FIFO
Cuando vendes un producto, lo que te costó deja de estar en tu bodega y pasa a tu utilidad. Esta guía explica cómo se calcula ese costo producto por producto, con un ejemplo en pesos, y cómo lo hace TUtilidad.
Publicada el 17 de octubre de 2026 · Contrastada con la NIIF para las PYMES y la Ley sobre Impuesto a la Renta
La idea en tres frases
- La mercadería que compras para revender no es un gasto el día que la compras: queda en tu bodega como un activo. (NIIF para las PYMES, párr. 13.20)
- Cuando la vendes, lo que te costó pasa a tu utilidad como costo de lo vendido, en el mismo período que la venta. (párr. 13.20)
- Lo que te costó es el precio de compra más el transporte y otros costos directos de comprarla, sin los impuestos que recuperas. En Chile, el IVA de la factura de compra no es costo, porque lo recuperas como crédito fiscal en el F29. (párrs. 13.5 y 13.6)
Promedio ponderado o FIFO
Si compraste lo mismo a precios distintos, hay que decidir con qué precio sale cada unidad. La NIIF para las PYMES acepta dos fórmulas, y no permite una tercera, el LIFO (lo último que entra es lo primero que sale). (párr. 13.18)
- Costo promedio ponderado. Cada producto tiene un solo costo: lo que pagaste por todas las unidades que tienes, dividido por cuántas son. Cambia con cada compra. Es el que TUtilidad usa si no eliges otro, porque es el más fácil de revisar a mano. El promedio puede calcularse en cada compra, que es como lo hace TUtilidad. (material de formación de la Fundación IFRS, módulo 13, nota al párr. 13.18)
- FIFO (primeras entradas, primeras salidas). Lo que compraste primero es lo primero que se vende; en tu bodega quedan las unidades más recientes.
La Ley sobre Impuesto a la Renta usa las mismas dos: los costos más antiguos (FIFO) o el costo promedio ponderado, y pide mantener el método elegido al menos cinco años. (Ley sobre Impuesto a la Renta, art. 30) Con la misma fórmula para productos parecidos, cualquiera de las dos sirve. (párr. 13.18)
Un ejemplo con números
Una tienda compra poleras en julio y agosto, sin contar el IVA:
| Fecha | Movimiento | Unidades | Costo |
|---|---|---|---|
| 5 de julio | Compra a $10.000 cada una | 10 | $100.000 |
| 20 de julio | Compra a $12.000 cada una | 10 | $120.000 |
| 25 de julio | Vende | 15 | ¿? |
| 5 de agosto | Compra a $13.000 cada una | 5 | $65.000 |
| 10 de agosto | Vende | 6 | ¿? |
| Promedio ponderado | FIFO | |
|---|---|---|
| Venta de julio (15) | $220.000 ÷ 20 × 15 = $165.000 | 10 × $10.000 + 5 × $12.000 = $160.000 |
| Quedan en julio | 5 por $55.000 | 5 a $12.000 = $60.000 |
| Venta de agosto (6) | $120.000 ÷ 10 × 6 = $72.000 | 5 × $12.000 + 1 × $13.000 = $73.000 |
| Te quedan 4 poleras | $48.000 | $52.000 |
Con las dos fórmulas, lo comprado ($285.000) es igual a lo vendido más lo que queda: con promedio, $237.000 + $48.000; con FIFO, $233.000 + $52.000. Solo cambia en qué mes se reconoce cada peso.
Paso a paso en TUtilidad
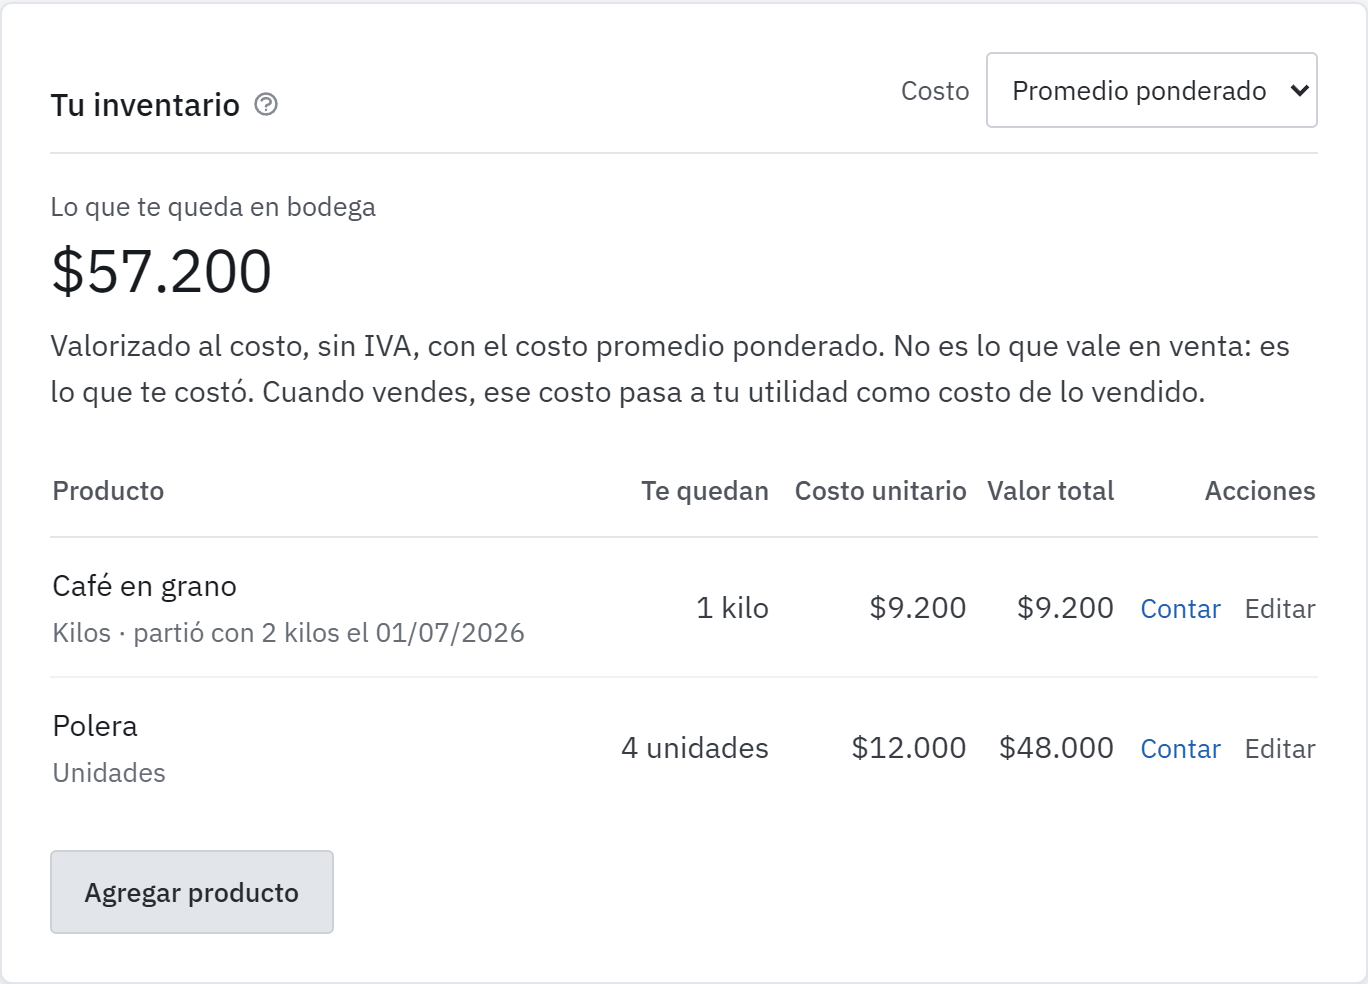
- En Movimientos, sección Tu inventario, pulsa Agregar producto: nombre y en qué se cuenta (unidades, kilos, litros, metros…). Se aceptan decimales.
- Si ya tenías mercadería antes de empezar, anótala en el producto como Tenías al empezar, con lo que te costó cada uno, sin IVA, y la fecha. No es una compra: no sale de tu caja ni va al F29.
- Al comprar, anota Compra de mercadería (inventario), elige el producto (o Producto nuevo…) y la cantidad. Si la factura del flete llega aparte, anótala como compra del mismo producto con cantidad 0: se suma al costo sin sumar unidades. (párr. 13.6)
- Al vender, anota el Ingreso y elige el producto y la cantidad. Antes de guardar, TUtilidad te dice cuánto te costó lo que vendes y cuánto te queda.
- El método se elige en Tu inventario, en «Costo»: Promedio ponderado o FIFO.
El Resumen resta el costo real de lo que vendiste con producto, y el Excel contable trae, en cada venta, el asiento del costo de lo vendido contra las existencias y una hoja «Inventario» que cuadra con la cuenta Mercaderías.
Contar la bodega: mermas y sobrantes
De vez en cuando, cuenta lo que hay. En Tu inventario, pulsa Contar en el producto y anota lo que contaste. Si falta algo (se rompió, se perdió o se venció), es una merma: ya no te va a dejar plata, así que su costo pasa a tu utilidad ese día como gasto. (párrs. 2.23(b) y 2.26) Si sobra, casi siempre falta anotar una compra: revísalo.
Si un producto está dañado o ya no se vende ni a lo que te costó, la NIIF pide rebajarlo a lo que podrías obtener al venderlo, menos lo que cuesta venderlo. (párrs. 13.4 y 13.19) TUtilidad no lo calcula solo: si lo botas, anótalo como merma; si lo vas a vender más barato, revísalo con tu contador.
Devoluciones
- Devuelves mercadería al proveedor: anota la nota de crédito como Compra de mercadería (inventario) · Documento: nota de crédito, con el producto y la cantidad que devuelves. Salen de tu bodega y baja su costo. Si es solo un descuento, sin devolver unidades, pon cantidad 0. (párr. 13.6)
- Un cliente te devuelve: anota la nota de crédito de venta con el producto y la cantidad. Las unidades vuelven a tu bodega al costo con que salieron.
Si no llevas inventario por producto
Puedes seguir con el CMV de Ajustes: un porcentaje de tus ventas sin IVA. Es una estimación. La NIIF acepta técnicas así solo si el resultado se parece al costo real. (párr. 13.16) Si vendes muchos productos con márgenes distintos, el costo real te dice mejor cuánto ganas. Las ventas sin producto siguen estimándose con el CMV aunque tengas otros productos anotados, y las compras importadas del SII o de la cartola entran sin producto, con un aviso para que lo asignes.
Para el SII es distinto
En el régimen Pro Pyme, la mercadería se rebaja de la renta el año en que la pagas, la hayas vendido o no, y las existencias que quedan sin vender también se rebajan. (Ley sobre Impuesto a la Renta, art. 14 letra D N° 3; SII, Circular N° 62 de 2020) Por eso en Impuestos ves lo que pagaste, y en tu utilidad, el costo de lo vendido: las dos cifras son correctas. La Pyme tampoco ajusta sus existencias por corrección monetaria. (SII, Circular N° 62 de 2020) En otros regímenes, el costo de lo vendido se calcula con el costo directo, según las reglas del artículo 30. (Ley sobre Impuesto a la Renta, art. 30)
Lo que TUtilidad todavía no calcula
- La rebaja de un producto dañado u obsoleto a lo que podrías obtener al venderlo. (párrs. 13.4 y 13.19)
- El costo de lo que fabricas: materias primas y mano de obra de un producto elaborado. TUtilidad lleva el inventario de lo que compras para revender.
- El producto en la venta que cierra un anticipo («Ya entregué»): su costo se estima con el CMV.
Anótalo en TUtilidad
Crea tus productos en Movimientos, sección Tu inventario. El botón «?» junto al campo Producto tiene lo esencial y un enlace a esta guía.
Probar TUtilidad gratisOtras guías: ¿Ingreso, gasto, activo, pasivo o patrimonio?, impuesto de primera categoría 2026 y PPM Pro Pyme 2026.
Fuentes
- Norma Internacional de Información Financiera para las Pequeñas y Medianas Entidades (NIIF para las PYMES), edición 2015, IFRS Foundation (IASB). Párrafos citados: 2.23, 2.26, 13.4, 13.5, 13.6, 13.16, 13.18, 13.19 y 13.20. La sección 13 no cambió con las modificaciones de 2015. La tercera edición, publicada en febrero de 2025, rige para los ejercicios que comienzan el 1 de enero de 2027 o después. IFRS Foundation, The IFRS for SMEs Accounting Standard.
- Fundación IFRS, material de formación sobre la NIIF para las PYMES, módulo 13 (Inventarios): la nota al párrafo 13.18 explica que el costo promedio puede calcularse periódicamente o después de cada compra.
- Ley sobre Impuesto a la Renta (DL 824), artículo 30, en el texto publicado por el SII (actualizado por el SII a la Ley N° 21.047, de 2017): costo directo de las mercaderías (precio de adquisición según factura y, si se opta, el flete y los seguros hasta la bodega), con los costos más antiguos o el costo promedio ponderado, y el método elegido por al menos cinco ejercicios.
- Servicio de Impuestos Internos, Circular N° 62 de 2020, sobre el régimen Pro Pyme (art. 14 letra D): las existencias se rebajan como egreso si están pagadas, las no vendidas al cierre también, y la Pyme está liberada de la corrección monetaria del artículo 41.
- Servicio de Impuestos Internos, Tipos de regímenes tributarios: Régimen Pro Pyme.
Guía orientativa. Se basa en la NIIF para las PYMES y en la normativa del SII vigente al 17/10/2026, y no reemplaza la asesoría de un contador para casos particulares.