¿Ingreso, gasto, activo, pasivo o patrimonio? Cuál elegir al anotar
Cada vez que anotas un movimiento en TUtilidad, el campo Naturaleza te pide elegir una de seis opciones. De esa elección depende si el movimiento cambia tu utilidad o solo cambia lo que tienes y lo que debes. Esta guía te dice qué elegir en los casos de todos los días y por qué.
Publicada el 15 de octubre de 2026 · Actualizada el 17 de octubre de 2026, con la depreciación, la venta de activos, el inventario por producto y los préstamos en cuotas · Contrastada con la NIIF para las PYMES
Las cinco palabras, en una línea cada una
Son las definiciones de la norma contable para pymes, dichas en simple. Al lado va el párrafo donde puedes leerlas completas.
- Activo
- Lo que tu empresa controla y le va a servir para generar plata más adelante: la plata en el banco, la mercadería, un notebook, lo que te deben tus clientes. (NIIF para las PYMES, párr. 2.15(a))
- Pasivo
- Lo que tu empresa debe y tendrá que pagar: un préstamo, una factura de proveedor por pagar, el IVA que le cobraste a tus clientes y es del SII. (párr. 2.15(b))
- Patrimonio
- Lo que queda para los dueños cuando a lo que la empresa tiene le restas lo que debe. (párr. 2.15(c))
- Ingreso
- Lo que hace crecer el patrimonio en el período, como una venta. La plata que ponen los dueños no es ingreso. (párr. 2.23(a))
- Gasto
- Lo que hace bajar el patrimonio en el período, como el arriendo o los sueldos. Lo que sacan los dueños para ellos no es gasto. (párr. 2.23(b))
TUtilidad agrega una sexta opción, Compra de mercadería (inventario), porque la mercadería para revender es un activo con reglas propias: su costo pasa a tus resultados cuando la vendes, no cuando la compras. (párrs. 13.1 y 13.20)
En el formulario, las opciones están en dos grupos. Cuentas de resultado (Ingreso y Gasto) cambian tu utilidad. Cuentas de balance (Compra de mercadería, Activo, Pasivo y Patrimonio) mueven tu caja, pero al anotarlas no suben ni bajan la utilidad del mes. La excepción llega después: un activo fijo, como un notebook, se gasta de a poco con el uso, y esa depreciación sí baja tu utilidad cada mes.
Tabla de decisión: qué elegir en cada caso
Los nombres en azul oscuro son los que aparecen en TUtilidad, en el campo Naturaleza y en el campo que se abre debajo (Documento o Sentido).
| Caso | En TUtilidad elige | Por qué |
|---|---|---|
| Una venta con boleta o factura | Ingreso · Documento: Factura o boleta · IVA: Lleva IVA (boleta o factura), si el documento es afecto; solo si la venta es exenta, Exento o sin IVA | Es una venta. El IVA que viene incluido no es tuyo: TUtilidad lo separa como IVA débito fiscal y lo lleva a tu F29. (párrs. 23.4 y 23.10) |
| Una venta a crédito (te pagan después) | Ingreso · Estado: Pendiente, con la fecha en que vence | La venta ocurrió cuando entregaste, aunque la plata llegue después. Lo que el cliente te debe es un activo. El Resumen cuenta la venta en su mes y la proyección de caja espera el cobro en la fecha de vencimiento. (párrs. 2.36 y 23.10) |
| El arriendo del local | Gasto · IVA: Factura con IVA si te dieron factura afecta; si fue boleta o no hay IVA, Sin crédito fiscal | Es lo que te cuesta ocupar el local cada mes. (párr. 20.15) Si se repite, anótalo una vez en Ajustes, en Gastos fijos recurrentes. Si pagas varios meses juntos, marca «Repartir el costo mes a mes»: el costo se reparte en los meses que cubre y la caja baja el día del pago. (párr. 2.36) |
| Un notebook, una máquina, un vehículo (algo que usarás más de un año) | Activo · Sentido: Compré o adquirí · ¿Qué tipo de bien es?, su vida útil y desde cuándo lo usas · IVA: Factura con IVA, si tiene factura | Cambiaste plata por un bien que vas a usar varios años. (párr. 17.2) Según la NIIF, su costo pasa a tus resultados de a poco, como depreciación, durante los años que lo uses. (párrs. 17.16 a 17.18) TUtilidad lo calcula solo, mes a mes. El IVA de la factura es crédito fiscal. (SII, DL 825, art. 23 N° 1) Más abajo, paso a paso, y qué dice el SII. |
| Vender un activo, o botarlo porque ya no sirve | Activo · Sentido: Vendí o di de baja · ¿Qué activo vendes o das de baja?: el que sale. Si lo botas, monto $0 | No ganas lo que te pagan: ganas o pierdes la diferencia entre lo que recibes, sin IVA, y lo que el bien valía en tus libros. Esa diferencia va a tu resultado, pero no es una venta de tu negocio. (párrs. 17.28 y 17.30) |
| Mercadería para revender | Compra de mercadería (inventario) · Documento: Factura o boleta · Producto y cantidad, si llevas inventario por producto | Queda en tu bodega hasta que la vendes, y su costo pasa a resultados cuando la vendes. (párrs. 13.1 y 13.20) El IVA de la factura no es parte del costo, porque lo recuperas en el F29. (párr. 13.6) Si eliges el producto y la cantidad al comprar y al vender, TUtilidad calcula el costo real de lo vendido, con costo promedio ponderado o FIFO. (párr. 13.18) Si no, lo estima con el porcentaje de costo de mercadería (CMV) de Ajustes, una estimación que la NIIF acepta solo si se parece al costo real. (párr. 13.16) Lo explicamos en la guía de inventario y costo de lo vendido. |
| Un préstamo del banco, cuando te depositan | Pasivo · Sentido: Contraje la deuda · ¿Lo pagas en cuotas?: Cuotas iguales o Copio la del banco, si tienes la tabla | Entra plata, pero no es tuya: la tienes que devolver. Es una deuda, no una venta. (párr. 2.15(b)) |
| La cuota del préstamo | Con la tabla del préstamo: Pasivo · Sentido: Pagué una cuota · ¿De qué préstamo? y ¿Qué cuota?, por la cuota completa. Sin tabla, dos anotaciones: el capital como Pasivo · Sentido: Pagué una cuota; los intereses como Gasto · IVA: Sin crédito fiscal | El capital solo baja tu deuda. Los intereses sí son un costo del período. (párrs. 2.15(b) y 25.2) El SII hace la misma separación en el régimen Pro Pyme: rebaja los intereses pagados, no el capital. (SII, Circular N° 62 de 2020) Con la tabla, TUtilidad separa sola el capital de los intereses y cuenta los intereses en el mes en que corren: lo explicamos paso a paso abajo. Sin tabla, el desglose viene en la cartola o en la tabla de pagos del banco. |
| La plata que pone el dueño | Patrimonio · Sentido: Aporté capital | Es inversión de los dueños, no una venta, así que no es ingreso. (párrs. 2.23(a) y 22.3) |
| El retiro del dueño | Patrimonio · Sentido: Retiré capital | Es plata que se reparte a los dueños: baja el patrimonio, pero no es un gasto del negocio. (párrs. 2.23(b) y 22.17) La pestaña Retiros de TUtilidad usa estas anotaciones para descontar lo que ya retiraste de lo que te corresponde retirar. |
| El pago del F29 | No uses el formulario: en Impuestos, abre el mes y usa «Registrar el pago» | Con ese pago le entregas al SII el IVA que ya le debías, que no era ingreso tuyo, y el PPM, que es un anticipo de tu impuesto a la renta. (párrs. 23.4 y 29.4) TUtilidad lo registra como pago de una deuda, no como gasto. Si pagaste intereses o multa por pagar tarde, esa diferencia sí es gasto, del mes en que pagas: el Resumen y el Excel contable la restan de tu utilidad. (párr. 2.23(b)) Para el impuesto a la renta no se rebaja, porque no es un gasto necesario para producir la renta. (SII, Ley sobre Impuesto a la Renta, arts. 21 y 31; Circular N° 53 de 2020) |
| Un anticipo de un cliente (te pagan antes de entregar) | Pasivo · Sentido: Recibí un anticipo. Al entregar, «Ya entregué» en tus movimientos | Mientras no entregues, le debes al cliente el producto o el servicio: para la NIIF es un pasivo, y el ingreso aparece cuando entregas. (párrs. 2.15(b), 2.20, 23.10 y 23.14) Para el SII, si emitiste factura o boleta, el IVA se debe ese mes. (SII, DL 825, art. 9 letra a) Lo explicamos paso a paso abajo. |
| Una venta que te pagan en cuotas, sin crédito (por ejemplo, una página web en 3 cuotas) | Ingreso · ¿Te pagan en cuotas?: Sí, en cuotas, y el documento que emites | La venta ocurre cuando entregas o prestas el servicio, aunque te paguen después: es ingreso ese día, y lo que falta es una cuenta por cobrar. (párrs. 2.15(a), 23.10 y 23.14) Sin interés y en plazos normales no hay financiamiento: el ingreso es el precio. (párr. 23.5) La caja sube solo cuando entra cada cuota. |
| Una devolución o una nota de crédito | La misma naturaleza del documento que corrige (Ingreso si era una venta; Gasto o Compra de mercadería si era una compra) · Documento: Nota de crédito | La nota de crédito rebaja la venta o la compra original, y también su IVA. (párr. 23.3) Si solo te equivocaste al anotar, no uses nota de crédito: corrige o elimina el movimiento. |
Un activo fijo, paso a paso: comprarlo, depreciarlo y venderlo
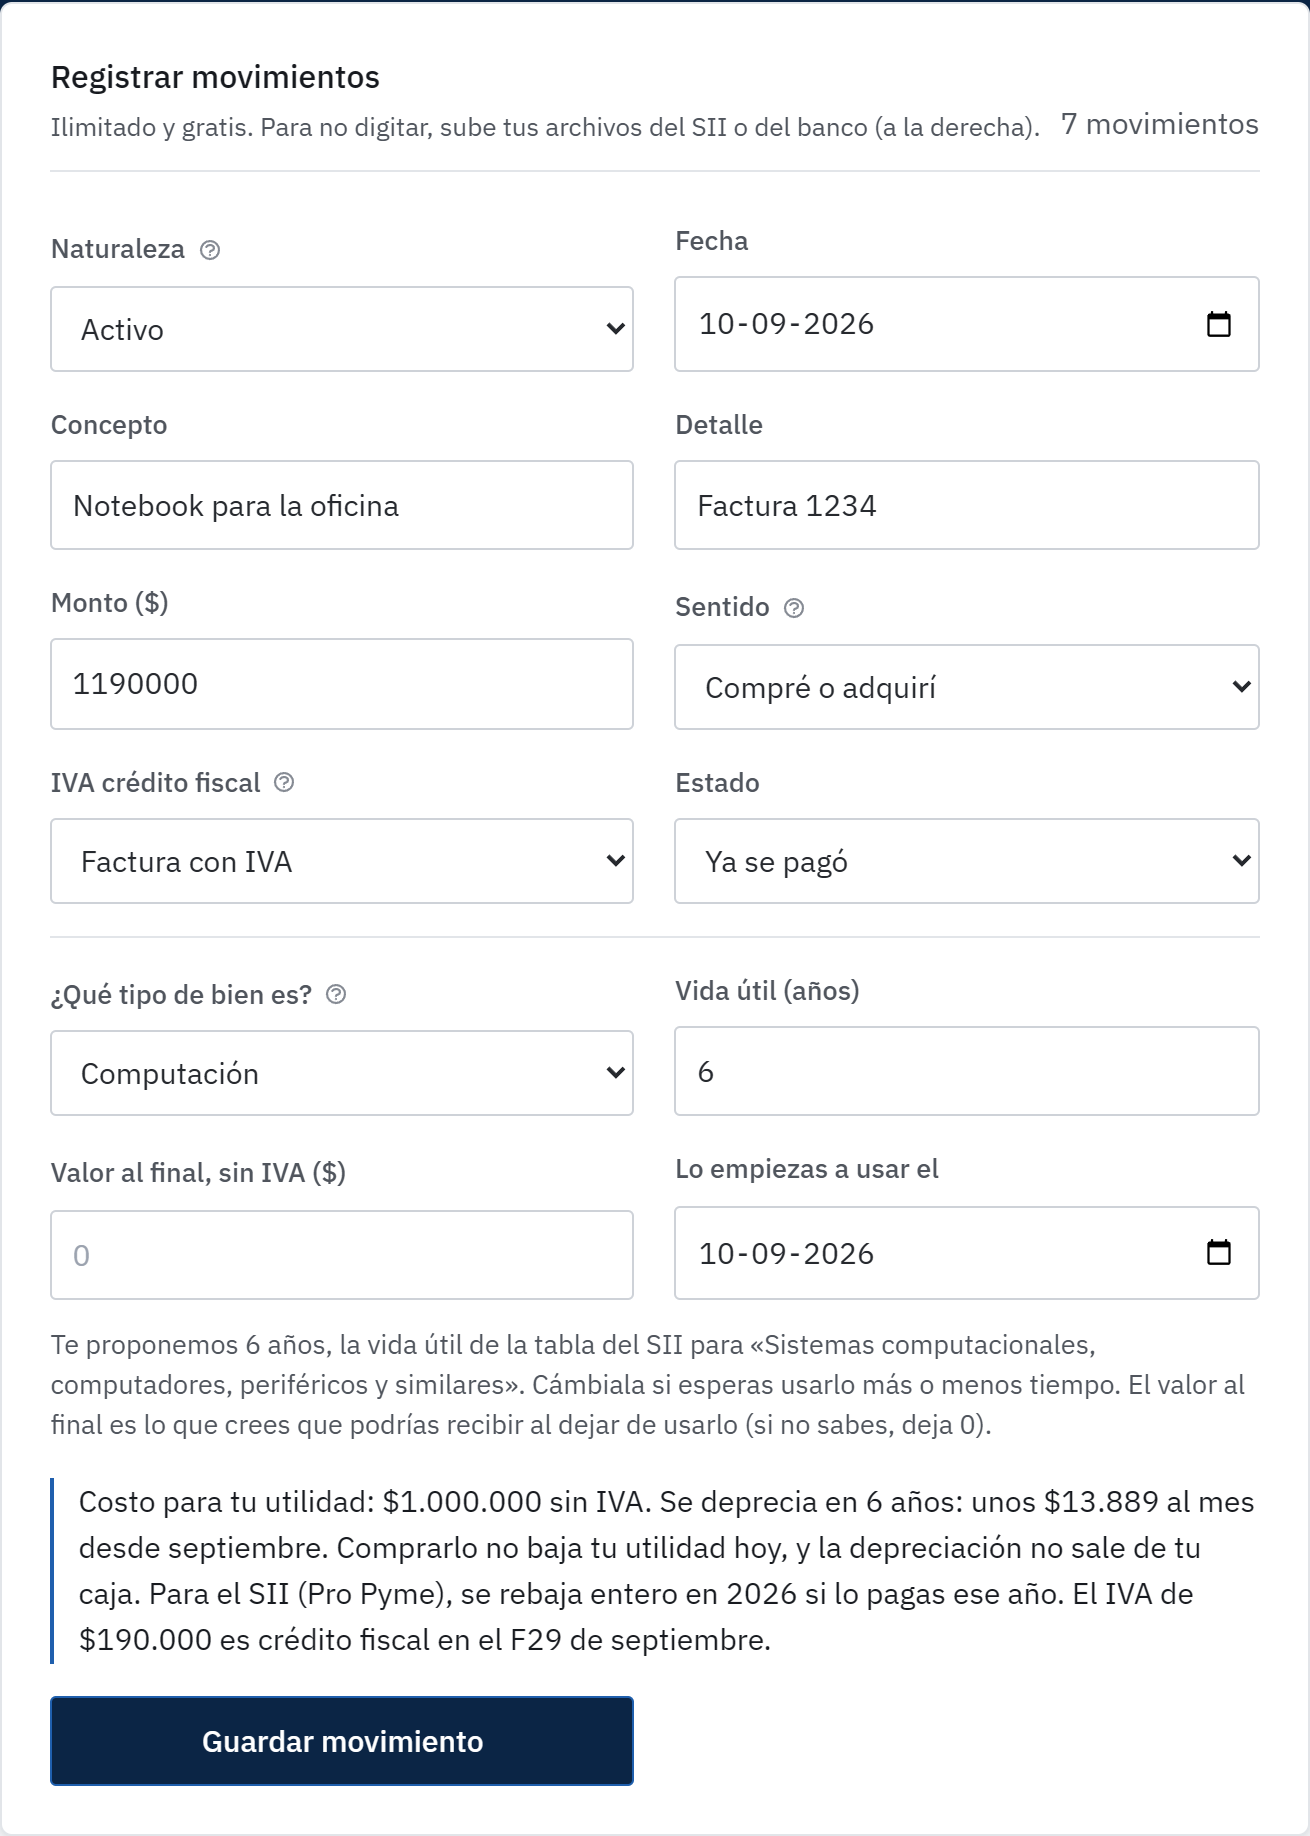
Ejemplo: compras un notebook en $1.190.000 con factura y lo vas a usar 6 años.
- Anótalo como Activo · Compré o adquirí · Factura con IVA. En ¿Qué tipo de bien es? elige Computación: TUtilidad propone 6 años, la vida útil de la tabla del SII para computadores, y la puedes cambiar. (SII, Resolución N° 43 de 2002) Indica también desde cuándo lo usas y, si crees que al final valdrá algo, su valor al final.
- Su costo es $1.000.000: el IVA de $190.000 no cuenta, porque lo recuperas como crédito fiscal en el F29. Si el IVA no se recupera, sí es parte del costo. (párrs. 17.9 y 17.10)
- Cada mes, desde el mes en que lo empiezas a usar, se deprecian $13.889 ($1.000.000 en 72 meses, en partes iguales). Eso entra como gasto en lo que te quedó del mes, pero no sale de tu caja: la plata salió cuando lo pagaste. (párrs. 17.17, 17.18, 17.20 y 17.22)
- En Movimientos, Tus activos muestra cada uno con su costo, su depreciación acumulada, lo que vale en tus libros y cuánto se deprecia al mes. El Excel contable trae un asiento de depreciación por mes. Un Terreno no se deprecia, porque no se gasta con el uso, y un Depósito o garantía tampoco. (párr. 17.16)
- Al año lo vendes en $595.000 con factura: $500.000 más $95.000 de IVA. Anota Activo · Vendí o di de baja y, en ¿Qué activo vendes o das de baja?, el notebook. Llevaba 12 meses depreciándose ($166.667), así que valía $833.333 en tus libros: antes de guardar, TUtilidad te dice que pierdes $333.333. Esa pérdida baja tu utilidad del mes, no se suma a tus ventas, y el notebook deja de depreciarse. (párrs. 17.20, 17.28 y 17.30)
- El IVA de la venta, $95.000, va en el F29 de ese mes: la venta de un bien del activo fijo lleva IVA si al comprarlo tuviste derecho a crédito fiscal. Hay excepciones, por ejemplo para ciertos bienes muebles vendidos después de 36 meses; si tienes dudas, revísalo con tu contador. (SII, DL 825, art. 8 letra m)
Para el impuesto a la renta es distinto. En el régimen Pro Pyme, el activo pagado se rebaja entero el año en que lo compras: es la depreciación instantánea. Por eso, en Impuestos, el notebook resta $1.000.000 ese año, y al venderlo los $500.000 suman completos como ingreso. TUtilidad lo explica en Impuestos: para el SII el notebook se rebaja entero ese año; en tu utilidad, se reparte en 6 años. (Ley sobre Impuesto a la Renta, art. 14 letra D N° 3 letra (d); SII, Circular N° 62 de 2020) En otros regímenes, la depreciación tributaria usa la vida útil que fija el SII en su tabla, o una más corta si se elige la depreciación acelerada. (Ley sobre Impuesto a la Renta, art. 31 N° 5)
Si anotaste un activo antes de esta función (o lo importaste), no tiene tipo de bien ni vida útil y TUtilidad no lo deprecia: no inventa una vida útil que cambie tus meses ya cerrados. Te avisa en «Cómo se calcula» del Resumen y en Tus activos, donde puedes completarla.
El anticipo de un cliente, paso a paso
- Al recibirlo: Pasivo · Recibí un anticipo, por el monto que te pagaron. Indica si lleva IVA y si ya emitiste la boleta o factura. La plata entra a tu caja, pero tu utilidad no cambia: todavía le debes la entrega al cliente. En el Excel contable queda en la cuenta «Anticipos de clientes», no como préstamo.
- Al entregar: en tus movimientos, pulsa Ya entregué y pon la fecha. El anticipo pasa a venta ese día y suma a tu utilidad. La caja no cambia, porque esa plata ya había entrado. Si al entregar te pagan un saldo, anótalo aparte como una venta.
¿En qué F29 va el IVA? Si emitiste la boleta o factura con el anticipo, el IVA va en el F29 de ese mes y no se vuelve a declarar al entregar. Si la emites al entregar, va en el F29 del mes de la entrega. (SII, DL 825, art. 9 letra a) En un servicio, la factura se emite en el mismo mes en que recibes el pago y la boleta al recibirlo, así que un anticipo por un servicio normalmente lleva su documento ese mismo mes. (SII, DL 825, art. 55)
Aquí la norma tributaria y la NIIF miran fechas distintas. Para la NIIF, el anticipo es ganancia recién al entregar. Para la renta y el PPM del régimen Pro Pyme cuenta lo percibido, es decir, la plata que ya entró a tu patrimonio: el anticipo cuenta el mes en que lo recibes, aunque aún no lo factures, y TUtilidad lo calcula así. (Ley sobre Impuesto a la Renta, arts. 2 N° 3 y 14 letra D N° 3 letra (f); SII, Circular N° 62 de 2020)
Una venta en cuotas, paso a paso
Ejemplo: vendes una página web en $900.000 con IVA y la PyME te la paga en 3 cuotas mensuales de $300.000.
- Anótala como Ingreso, con la fecha de la venta y el total. En «¿Te pagan en cuotas?» elige Sí, en cuotas, el número de cuotas y la fecha de la primera.
- Elige el documento. Uno por el total, hoy: los $143.697 de IVA van completos en el F29 del mes de la venta, aunque todavía no te paguen. Uno por cada cuota: cada cuota lleva su IVA, $47.899, al F29 del mes en que la cobras. (SII, DL 825, art. 9 letra a) Lo segundo sirve para servicios. Si vendes productos, la factura se emite al entregarlos, por el total. (SII, DL 825, art. 55)
- Antes de guardar, TUtilidad te muestra lo que va a pasar: ese día ganas $756.303 sin IVA, y en caja entran $300.000 en cada fecha.
- Cada cuota queda en Cobros y pagos pendientes y en la proyección de caja. La marcas cobrada con «Ya me pagaron» o al conciliar tu cartola.
En el régimen Pro Pyme, el PPM y la renta cuentan lo que cobras: cada cuota, en el mes en que te la pagan. (SII, Circular N° 62 de 2020) Si en cuotas cobras más que al contado, esa diferencia es interés y la NIIF la separa de la venta. (párr. 23.5) TUtilidad no la separa: anótala aparte o revísala con tu contador.
Un préstamo en cuotas, paso a paso
Ejemplo: el banco te presta $5.000.000 el 30 de junio, al 1,5% mensual, en 12 cuotas iguales desde el 31 de julio.
- Anótalo como Pasivo · Contraje la deuda. En «¿Lo pagas en cuotas?» elige Cuotas iguales, con el interés mensual, el número de cuotas y la fecha de la primera; si tu banco suma seguros o comisiones a la cuota, elige Copio la del banco y pega su tabla. No es ingreso: es plata que debes devolver. (párr. 2.15(b))
- Antes de guardar, TUtilidad te muestra la cuota, $458.400, y los intereses de todo el crédito, $500.799. En la primera cuota, $75.000 son intereses (el 1,5% de lo que debes) y $383.400, capital; en la segunda, $69.249 y $389.151, porque ya debes menos.
- Cada mes, el interés que corrió ese mes entra como gasto en lo que te quedó, aunque la cuota se pague después: $75.000 en julio, $69.249 en agosto y $63.412 en septiembre. Es el método del interés efectivo con la tasa de la tabla. (párrs. 11.14, 25.1 y 25.2)
- Al pagar, anota Pasivo · Pagué una cuota, elige el préstamo y la cuota: el monto se completa solo y TUtilidad separa el capital, que baja tu deuda, de los intereses, que ya contó como gasto. No los anotes otra vez como Gasto.
- En Movimientos, Tus préstamos muestra lo que debes, los intereses que corrieron y la próxima cuota. La proyección de caja descuenta las cuotas que vienen, y el Excel contable trae el interés de cada mes y cada pago separado en capital e intereses.
Para el impuesto a la renta, los intereses se rebajan cuando los pagas: en el ejemplo, $144.249 en 2026 si pagaste las dos primeras cuotas. El capital no se rebaja nunca. (Ley sobre Impuesto a la Renta, art. 31 N° 1; SII, Circular N° 62 de 2020)
Inventario por producto
Si llevas tus productos en Tu inventario y anotas la cantidad al comprar y al vender, TUtilidad calcula el costo real de lo vendido y lo que te queda en bodega. Lo explicamos, con un ejemplo, en la guía de inventario y costo de lo vendido.
Errores comunes y qué le hacen a tus cifras
Los montos son de ejemplo.
Anotar un préstamo como Ingreso
Te depositan un crédito de $5.000.000 y lo anotas como venta. El Resumen te muestra $5.000.000 más de ventas y de utilidad que no ganaste, y el PPM y la estimación de renta se calculan sobre una venta que no existió. Si además marcas que lleva IVA, tu F29 suma $798.319 de IVA débito que no debes. La deuda, en cambio, no aparece en ninguna parte.
Anotar un retiro del dueño como Gasto
Sacas $800.000 para ti y lo anotas como gasto. La utilidad del mes baja $800.000 sin que el negocio haya gastado nada, la estimación de impuesto a la renta de TUtilidad baja porque resta los gastos, y la pestaña Retiros no lo cuenta como retiro.
Anotar un notebook como Gasto
Compras un notebook de $1.190.000 con factura y lo anotas como gasto. La utilidad de ese mes baja $1.000.000 de una vez (el IVA de $190.000 sí va bien al F29). Según la NIIF, si lo vas a usar tres años, a cada mes le corresponden cerca de $27.800 de depreciación, no el millón completo en el mes de la compra. (párrs. 17.16 a 17.18) Anotado como Activo, con 3 años de vida útil, TUtilidad resta esos $27.778 cada mes durante 36 meses.
Anotar la mercadería como Gasto
Compras $595.000 de mercadería con factura y la anotas como gasto. TUtilidad ya descuenta el costo de lo que vendes (el real, con inventario por producto, o el estimado con el CMV de Ajustes), así que esa mercadería se cuenta dos veces y la utilidad sale $500.000 más baja de lo real.
Anotar la cuota completa del banco como Gasto
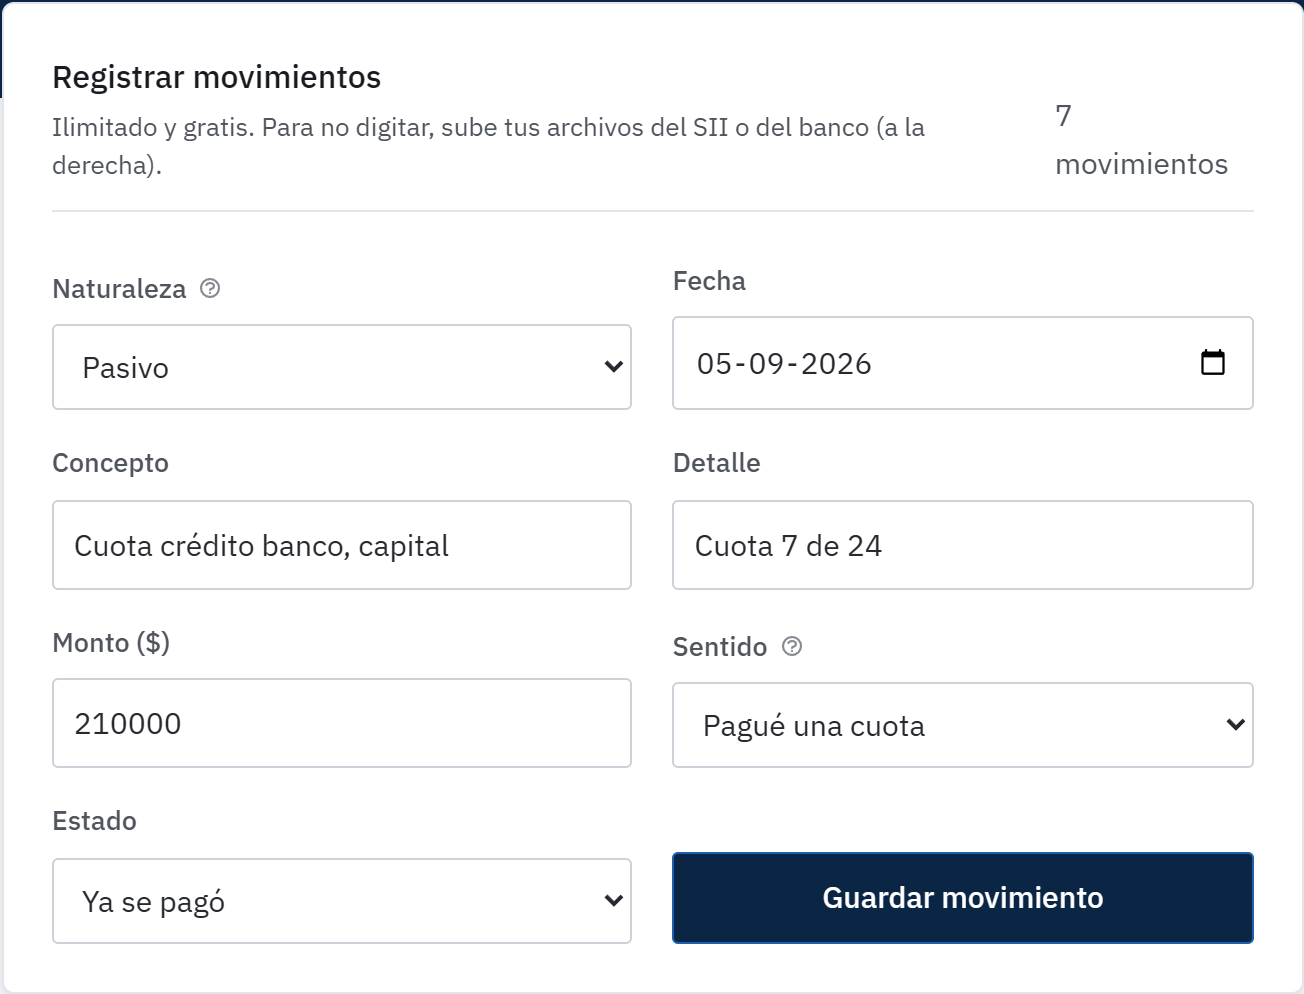
Pagas una cuota de $250.000, de los que $210.000 son capital y $40.000 intereses. Si anotas todo como gasto, tu utilidad baja $210.000 de más y la deuda nunca disminuye en tus registros.
La regla rápida
- ¿El negocio ganó o consumió algo al operar? Vendiste, o usaste un servicio o un insumo: Ingreso o Gasto.
- ¿Solo cambiaste una cosa por otra? Plata por un bien que dura, plata por mercadería, plata hoy por una deuda: Activo, Compra de mercadería o Pasivo.
- ¿La plata viene de los dueños o va a los dueños? Patrimonio.
Dónde la NIIF y el SII no coinciden
La NIIF ordena tus cuentas para mostrar cómo le va al negocio. El impuesto a la renta se calcula con la ley tributaria, y en el régimen Pro Pyme hay cuatro diferencias que se notan en TUtilidad:
- Activo fijo. La NIIF reparte su costo en los años de uso. En Pro Pyme se rebaja completo el año en que lo compras, siempre que esté pagado: es la depreciación instantánea. (Ley sobre Impuesto a la Renta, art. 14 letra D N° 3 letra (d); SII, Circular N° 62 de 2020)
- Mercadería. La NIIF lleva su costo a resultados cuando la vendes. En Pro Pyme se rebaja cuando la pagas. (SII, Circular N° 62 de 2020)
- Intereses de préstamos. La NIIF los cuenta en el mes en que corren. (párr. 25.2) En Pro Pyme se rebajan cuando los pagas, y el capital nunca. (Ley sobre Impuesto a la Renta, art. 31 N° 1; SII, Circular N° 62 de 2020)
- Ventas y gastos. La NIIF cuenta una venta cuando ocurre, aunque te paguen después. Pro Pyme calcula la base del impuesto con lo que cobraste y lo que pagaste en el año. (párr. 2.36; SII, Régimen Pro Pyme)
TUtilidad muestra las dos miradas. El Resumen cuenta las ventas y los gastos en el mes del documento, y reparte el costo del activo fijo en su vida útil. La estimación de impuesto a la renta, en Impuestos, usa la regla Pro Pyme: lo cobrado menos lo pagado, con el activo fijo, la mercadería y los intereses rebajados al pagarse. Lo explicamos en la guía del impuesto de primera categoría 2026.
Lo que TUtilidad todavía no calcula
Para que sepas qué completar con tu contador:
- Otros métodos y revisiones de la depreciación. TUtilidad usa el método lineal, por meses completos. No reparte un bien en componentes con vidas distintas, ni revisa sola la vida útil o el valor al final cuando cambia el uso del bien: si eso pasa, corrígelos tú en el movimiento. (párrs. 17.16 y 17.19)
- La venta de un activo que no anotaste. Si vendes un bien que no está en Tus activos, TUtilidad no sabe lo que valía en tus libros y no calcula la ganancia o la pérdida. Anota primero la compra.
- La rebaja de mercadería dañada u obsoleta. Con inventario por producto, TUtilidad calcula el costo real de lo vendido y las mermas, pero no rebaja solo un producto que ya no se vende ni a lo que costó. (párrs. 13.4 y 13.19)
- Comisiones y seguros de un préstamo. TUtilidad cuenta como interés lo que dice la tabla de cuotas. Si el banco te cobró gastos de apertura aparte, anótalos como Gasto.
- El interés de una venta en cuotas. Si el precio en cuotas es mayor que al contado, o el plazo es más largo que el normal, la NIIF reconoce la venta por su valor presente y el resto como interés a lo largo del plazo. TUtilidad cuenta el total como venta. (párr. 23.5)
Anótalo en TUtilidad
Al lado del campo Naturaleza está el botón «?», con lo esencial y un enlace a esta guía. Elige bien al anotar y el Resumen, el F29, la renta y el Excel contable se arman solos.
Probar TUtilidad gratisOtras guías: retención de boletas de honorarios 2026, PPM Pro Pyme 2026 e impuesto de primera categoría 2026.
Fuentes
- Norma Internacional de Información Financiera para las Pequeñas y Medianas Entidades (NIIF para las PYMES), edición 2015, IFRS Foundation (IASB). Párrafos citados: 2.15, 2.20, 2.23, 2.36, 11.14, 13.1, 13.4, 13.6, 13.16, 13.18, 13.19, 13.20, 17.2, 17.9, 17.10, 17.16 a 17.20, 17.22, 17.28, 17.30, 20.15, 22.3, 22.17, 23.3, 23.4, 23.5, 23.10, 23.14, 25.1, 25.2 y 29.4. La edición 2015 es la vigente: la tercera edición, publicada en febrero de 2025, rige para los ejercicios que comienzan el 1 de enero de 2027 o después. IFRS Foundation, The IFRS for SMEs Accounting Standard.
- Servicio de Impuestos Internos, Tipos de regímenes tributarios: Régimen Pro Pyme.
- Servicio de Impuestos Internos, Circular N° 62 de 2020, sobre el régimen Pro Pyme (art. 14 letra D de la Ley sobre Impuesto a la Renta).
- Servicio de Impuestos Internos, Ley sobre Impuesto a las Ventas y Servicios (DL 825), artículos 8 letra m (la venta de bienes del activo inmovilizado lleva IVA si su compra dio derecho a crédito fiscal, con una excepción para ciertos bienes muebles vendidos después de 36 meses), 9 letra a (el IVA se devenga al emitir la factura o boleta), 23 N° 1 y 55 (cuándo se emiten: en la venta de bienes, al entregar; en un servicio, la factura en el mes en que se percibe el pago y la boleta al percibirlo).
- Servicio de Impuestos Internos, Tabla de vida útil de los bienes físicos del activo inmovilizado, fijada por la Resolución N° 43 de 2002 (vigente desde el 1 de enero de 2003): computadores 6 años, muebles y enseres 7, automóviles, camionetas y camiones 7, maquinarias y equipos en general 15, instalaciones 10, edificios con muros de ladrillo u hormigón 50 y construcciones de adobe o madera 30. TUtilidad propone estos años como valor inicial.
- Ley sobre Impuesto a la Renta (DL 824), artículo 31 N° 5: la depreciación tributaria se calcula con los años de vida útil que fija el SII mediante normas generales, y permite una depreciación acelerada; y artículo 14 letra D N° 3 letra (d): en Pro Pyme, los activos físicos del activo inmovilizado se deprecian de manera instantánea e íntegra en el ejercicio en que se adquieren. La Circular N° 62 de 2020 agrega que deben estar pagados.
- Ley sobre Impuesto a la Renta (DL 824), artículo 2 N° 3: renta percibida es la que «ha ingresado materialmente al patrimonio»; y artículo 14 letra D N° 3 letra (f): en Pro Pyme, la base imponible suma los ingresos del giro percibidos en el ejercicio. El texto vigente del artículo 14 letra D está reproducido en el anexo 1 de la Circular N° 62 de 2020, que en sus apartados 1.5.1.1 a 1.5.1.3 explica qué es un ingreso percibido y en los apartados 1.8.5 y 2.6.2 fija la base del PPM en Pro Pyme: la suma de los ingresos percibidos en el mes.
- Ley sobre Impuesto a la Renta (DL 824), artículo 31 N° 1, en el texto publicado por el SII (actualizado por el SII a la Ley N° 21.047, de 2017): se rebajan los intereses pagados o devengados sobre las cantidades adeudadas. En Pro Pyme, la Circular N° 62 de 2020 precisa que de cada cuota solo es egreso la parte de los intereses efectivamente pagados, no el capital.
- Servicio de Impuestos Internos, Circular N° 53 de 2020, sobre los artículos 21 y 31 de la Ley sobre Impuesto a la Renta. Reproduce el artículo 21 vigente, que deja fuera del impuesto único a «los intereses, reajustes y multas pagados al Fisco»: no se rebajan como gasto, pero tampoco pagan ese 40%.
Guía orientativa. Se basa en la NIIF para las PYMES y en la normativa del SII vigente al 17/10/2026, y no reemplaza la asesoría de un contador para casos particulares.